
Calculeu el cost de modelat per bufat per unitat sumant tots els costos assignats a un període de producció definit i després dividint-los pels contenidors que superen les comprovacions d'acceptació acordades en aquest mateix període. Inclou resina consumida per flaix i rebuigs, electricitat, mà d'obra remunerada, despeses generals de la màquina i assignació d'eines. Un baix preu del material o un cicle d'assecat ràpid significa poca producció si s'accepta.

Una estimació de cost unitari hauria de sobreviure a les preguntes de la compra i la producció. On va anar la resina? Quin metre es va llegir? El temps d'inactivitat pagat va comptar? Quantes ampolles han passat la inspecció? Aquest mètode permet respondre aquestes preguntes sense pretendre que hi hagi un preu universal per ampolla.
Comenceu amb un límit de producció
"Cost per ampolla" està incomplet fins que s'anomenen l'ampolla i el límit comptable. Un recipient extret directament d'un motlle és diferent d'un recipient retallat, provat de fuites i envasat. Si una cotització promet unitats comercialitzables, el denominador hauria de coincidir amb aquesta promesa. Compteu les unitats acceptades al punt de sortida acordat i enumereu al numerador totes les operacions aigües avall pagades.
Trieu un període pràctic: un torn per a una prova, una comanda sencera per a una tirada comercial o un mes per a una família de productes estable. Enregistreu les marques de temps d'inici i finalització. Un torn de nòmina de vuit hores pot tenir set hores d'emmotllament real després d'una pausa sense producció i una aturada. La mà d'obra i les despeses generals encara poden aplicar-se a les vuit hores reservades. Mostra els dos rellotges en lloc de seleccionar en silenci el més afavoridor.
Decidiu què inclou la cèl·lula de la màquina. S'introdueix resina a l'extrusora? La cèl·lula inclou un compressor, un refrigerador, una mòlta, una estació de tall i un provador de fuites? Un comprador que compara dues ofertes necessita el mateix límit per a ambdues. Si un full de costos inclou aire comprimit de fàbrica i un altre el tracta com a gratuït, la diferència és comptable, no necessàriament l'eficiència de la màquina.
L'acceptació de primer pas sol ser la mesura operativa més neta. Una ampolla rebutjada reelaborada en una part comercialitzable es pot registrar per separat, amb el seu cost de reelaboració afegit. No la compti tant com una ampolla original bona i una ampolla recuperada posteriorment. Les peces produïdes abans del període però inspeccionades durant el mateix necessiten un ajust d'obertura-obra en procés.
La barreja de productes és important. Si una màquina fa servir envasos de 500 ml, 1 L i 2 L en un torn, una mitjana combinada amaga les diferències de material i cicle. Enregistreu cada revisió del producte, material, color i motlle per separat sempre que sigui possible. Assigna els costos realment compartits segons una regla establerta, com ara les hores de màquina ocupades, en lloc de repartir-los de manera uniforme entre productes amb diferents demandes.
Per a la selecció d'equips, compareu aquest full de treball amb la cotització de la màquina i el seu abast detallat. Un pressupost de compra identifica els equips i els serveis subministrats. Un full de costos de fabricació estima el cost recurrent per fabricar contenidors acceptats en una configuració definida. Responen decisions relacionades però diferents.
El cost de la resina comença a la tremuja, no a l'ampolla acabada
La massa neta de la peça acabada és només una destinació del material. L'emmotllament per extrusió per bufat també crea flaix al coll, la cua i la línia de separació; La purga inicial, els contenidors rebutjats i el material de neteja de la línia poden afegir més pèrdues. Multipliqui el pes net de l'ampolla pel recompte acceptat i el resultat pot subestimar la resina comprada. La xifra més forta prové de l'inventari d'obertura ponderat, les addicions documentades i l'inventari de tancament ponderat.
Massa bruta per unitat modelada = material processat durant l'execució ÷ unitats modelades totals
Pesar motllures representatives sense retallar quan el procés sigui estable. Separeu l'ampolla del flaix superior i inferior i després peseu cada corrent. Registre el pes de purga i rebutja per separat. Si una mòlta torna retallada al procés, mantingueu un balanç de massa per al material recuperat; una mòlta no converteix la ferralla en una entrada de cost zero. Utilitza electricitat, requereix manipulació i ha d'ajustar-se a les especificacions de material aprovades.
Un full de treball correcte distingeix la resina comprada del material que circula internament. Si es molen 20 kg de retall i després es tornen a introduir a la feina, restar 20 kg com a crèdit en efectiu immediat exagera l'estalvi si el material roman en inventari o no es pot utilitzar. Compteu els inputs reciclats verges i aprovats, l'inventari d'obertura utilitzable, l'inventari de tancament i qualsevol crèdit de venda de ferralla verificat. Les pèrdues de reelaboració i contaminació necessiten el seu propi registre.
No talleu tot el pes de parison abans de comprovar la peça. de KinggleGuia de programació parisonexplica que el control de l'encuny pot col·locar material a les cantonades, nanses, espatlles i zones de pessiga sense espessir el contenidor ple. L'objectiu pràctic és la part repetible més lleugera que supera les proves funcionals i de paret mínimes aprovades, no la mostra aïllada més lleugera.
Aquest judici necessita mesures. Compareu un mapa de gruix en llocs fixos, pes de la peça, pes del flaix, resultat de la prova de fuites i qualsevol prova de càrrega o caiguda necessària. Un pes mitjà més baix amb cantonades crítiques primes pot augmentar el cost de rebuig. Un disseny una mica més pesat amb un procés de pas estable pot costar menys per ampolla acceptada. Captureu la revisió de la recepta i el lot de resina perquè es pugui traçar una millora després d'un canvi de material.
El material és especialment sensible al denominador. Si el consum brut de resina es manté sense canvis mentre disminueix el rendiment del primer pas, el cost per unitat acceptada augmenta fins i tot abans que canviï la mà d'obra o la potència. Una planta que només registra "kg per ampolla modelada" no té aquest efecte comercial. Mantingueu les dues xifres: kg per model brut per al control del procés i kg per ampolla acceptada per al cost.
Mesureu l'electricitat i el temps de pagament en el mateix recorregut
El cost de l'energia es mesura en quilowatts-hora, no en quilowatts. Una xifra de potència del catàleg no és una factura d'electricitat completa. Llegiu un comptador al principi i al final del període, resteu la lectura inicial i multipliqueu el kWh mesurat per la tarifa aplicable. Si el comptador dóna servei a diverses màquines, utilitzeu una assignació documentada o un submetre. Tingueu en compte si el compressor, el refrigerador, la mòlta, el robot i l'equip d'inspecció es troben dins del límit elèctric.
La recomanació del sectorEUROMAP 46.2, "Determinació del consum d'energia relacionat amb el producte", defineix un mètode per a una màquina d'emmotllament per extrusió per bufat determinada que fa un producte específic amb un motlle determinat. Aquesta condició de producte i motlle és la lliçó útil per a les comparacions de costos. Un número d'energia genèric no pot substituir la mesura de l'ampolla i el procés previstos. No es reclama que aquest canvi il·lustratiu segueixi tot el procediment EUROMAP.
Per a un llibre de producció, registreu el límit del comptador i el període de funcionament estable del producte. Mesureu l'energia d'escalfament, espera i canvi per separat si la decisió es refereix a una comanda sencera. Una mostra curta de tirada estable descriu el comportament durant la producció, mentre que una factura de comanda ha d'absorbir les hores no productives pagades per aquesta comanda. No apliqueu una taxa de kWh de funcionament estable als períodes d'inactivitat sense proves.
Cost laboral pagat = hores pagades × cost laboral per hora carregat
El treball necessita la seva pròpia frontera. Dos operaris assignats pagats per un torn de vuit hores representen 16 hores-persona remunerades, encara que la premsa s'emmotlli durant set hores. Si un operador també dóna servei a una altra línia, assigneu temps documentat en lloc de cobrar ambdues línies pel torn complet. Una taxa de mà d'obra carregada pot incloure beneficis i càrregues de nòmines si és així com funcionen els pressupostos de la fàbrica. Mantenir la seva definició coherent entre alternatives.
L'aire comprimit i l'aigua de refrigeració són fàcils d'ometre perquè arriben de les instal·lacions compartides. Carregueu-los una vegada: mitjançant un ús submesat, una assignació defensable o una tarifa de despeses generals de serveis públics clarament etiquetada. ElGuia de requisits d'utilitat Kinggleidentifica la informació del projecte per especificar. No pot substituir la tarifa real del comprador, l'eficiència del compressor o la càrrega del refrigerador.
Compareu l'energia en unitats acceptades així com les hores de màquina. Una configuració més ràpida que augmenta els rebutjos pot reduir kWh per modelat brut però augmentar kWh per ampolla bona. Els recomptes de qualitat pertanyen al costat de les lectures del comptador, agafades a la mateixa finestra i producte. Mantingueu junts el límit del comptador i el registre d'inspecció parcial quan canviï la recepta.
Assigna eines, despeses generals i canvis sense comptar doble
Tooling no és gratuït perquè la seva factura es va pagar el mes passat. Es pot assignar un motlle, una modificació del capçal de matriu o un accessori específic per al producte sobre el volum de planificació aprovat, les hores de producció útils esperades o una reserva documentada per torn. El tractament depèn de la política comptable i de si l'eina està dedicada a un sol client. Indiqueu el mètode i el supòsit de vida abans de presentar un resultat per recipient.
No carregueu el preu complet de compra del motlle a les ampolles del primer dia i, a continuació, continueu cobrant una dotació completa d'eines a cada torn. No afegiu l'amortització de la màquina independent si la tarifa horària de sobrecàrrega de la màquina ja la conté. Llegeix les descripcions del compte. "Despeses generals" ha de dir si cobreix l'amortització, la superfície, la supervisió, el manteniment, els serveis públics i el finançament.
Un full de comanda pràctic pot utilitzar hores de màquina reservades per a despeses generals i una dotació fixa per a un motlle dedicat. Si aquest subsidi és de 30 dòlars per un torn, la xifra és una entrada comptable, no una reclamació sobre el cost de cada motlle. L'exemple il·lustratiu següent utilitza exactament aquesta hipòtesi i enumera les despeses generals, la mà d'obra, l'electricitat i les eines com a línies no superposades.
Els canvis generen dos costos. Els tècnics dediquen temps pagat a instal·lar i provar un motlle, i la cèl·lula perd l'oportunitat de fabricar ampolles acceptades. El primer pertany a la mà d'obra assignada; el segon apareix amb menys unitats acceptades mentre el cost de la màquina reservada continua. L'addició d'una quantitat separada de "benefici perdut" al cost de fabricació pot comptabilitzar la capacitat perduda dues vegades. Informeu la contribució perduda per separat si el cas empresarial ho requereix.
La purga d'inici i la inspecció inicial pertanyen a l'ordre que les provoca. Una comanda curta pot costar molt més per ampolla acceptada que una sèrie llarga i estable amb resina i equip idèntics. Les quantitats de pressupost s'han de relacionar amb la durada realista de la campanya. Si les feines comparteixen una configuració, assigneu-la mitjançant una regla explícita en lloc d'amagar-la a la tasca que s'hagi executat primer.
El manteniment mereix una cura similar. El manteniment de rutina pot tenir una sobrecàrrega per hora. Una reparació d'eines excepcional causada per un treball específic pot pertànyer directament a aquest treball. Per a les comparacions d'adquisicions, pregunteu quins costos d'eines i peces de recanvi s'inclouen a l'oferta del proveïdor i quins romanen a la fàbrica després de la posada en marxa.
Una regla d'assignació pot canviar el cost informat sense canviar el procés físic. Conserveu un tauler físic al costat del full financer: kg bruts processats, kWh, hores-persona pagades, hores màquines reservades, unitats modelades i unitats acceptades. Aquests recomptes fan que els canvis comptables posteriors siguin auditables.
Exemple treballat: un hipotètic canvi d'ampolla HDPE
Cada nombre d'aquesta secció s'inventa per mostrar el mètode. No és una cotització Kinggle, un cas de client, una prova de màquina, un preu del material actual, una tarifa de serveis públics o una mitjana de la indústria. Substituïu els supòsits amb la factura del comprador, la política de nòmines i el registre de torn mesurat abans de prendre una decisió d'inversió.
Suposem un torn de vuit hores pagat i reservat. Una pausa de mitja hora està fora de la producció prevista, i les parades consumeixen una altra mitja hora, deixant set hores de funcionament. La cèl·lula modela 240 ampolles per hora de funcionament, de manera que la producció bruta és de 1.680. El rendiment del primer pas és del 95%, donant 1.596 ampolles acceptades i 84 rebutjos. El denominador del cost és 1.596, no 1.680.
Suposem que cada motlle utilitza 100 g de HDPE abans de retallar. La massa total processada és de 168 kg, o 24 kg per hora de funcionament. El cos de l'ampolla acabat pesa 80 g, de manera que la diferència és d'un teòric de 33,6 kg de retall a totes les motllures. Els 84 rebutjos també contenen 6,72 kg de material del cos acabat. Aquestes xifres mostren on van anar 168 kg; no són compres extra de resina.
| Entrada | Suposició o resultat | Verifica amb |
|---|---|---|
| Torn pagat/reservat | 8 hores | Nómina i reserva |
| Temps d'execució | 7 hores | Registre marcat de temps |
| Taxa bruta | 240 motllures/hora de funcionament | Comptador i temps |
| Modelat brut | 1.680 ampolles | Recompte reconciliat |
| Acceptació de primer pas | 95%; 1.596 bé; 84 rebutjats | Registre d'inspecció |
| Massa bruta / neta | 100 g / 80 g | Mostres pesades |
| Carregat de resina | 168 kg; sense crèdit de ferralla | Accions emeses i de tancament |
A continuació, suposem que l'HDPE fresc costa 1,30 $/kg i que tots els 168 kg es cobren per aquest torn. Un comptador dedicat registra 120 kWh, facturats a 0,12 dòlars il·lustratius/kWh. Dos operadors assignats es paguen durant vuit hores a un hipotètic 18 dòlars per persona-hora. La fàbrica reserva vuit hores de màquines a una tarifa de sobrecàrrega suposada de 25 dòlars l'hora que exclou expressament l'electricitat, els operadors, les eines i la prestació de consumibles/utilitat per separat.
| Línia de costos | Aritmètica | USD/torn |
|---|---|---|
| HDPE fresc | 168 kg × 1,30 $/kg | 218,40 dòlars |
| Electricitat | 120 kWh × 0,12 $/kWh | 14,40 dòlars |
| Man de obra assignada | 2 persones × 8 h × 18 $/h | 288,00 $ |
| Càrrec de màquina/fàbrica | 8 h reservades × 25 $/h | 200,00 $ |
| Assignació d'eines | Assignació de torn assumida | 30,00 $ |
| Aire, aigua i consumibles | S'assumeix un subsidi separat | 20,00 $ |
| Cost total del torn | Sis costos afegits | 770,80 dòlars |
| Cost per ampolla acceptada | 770,80 $ ÷ 1.596 | 0,483 dòlars |
Arrodonir 0,48296 $ a 0,483 $ és adequat per a aquesta demostració. No implica que les suposicions siguin precises amb una dècima de cèntim. En una cita real, manteniu la precisió total al llibre de treball i, a continuació, presenteu un resultat arrodonit raonable amb els seus supòsits registrats al costat.
L'exemple exclou l'embalatge, el transport de mercaderies, l'impost sobre les vendes, els càrrecs financers, el deute incobrable i el marge de benefici. Afegiu-los només si la pregunta empresarial requereix un preu de venda lliurat en lloc d'un cost de fabricació definit. Indica explícitament qualsevol crèdit de revenda de ferralla, recolzat per un registre de recuperació real o un acord de preus.
És possible que el preu d'entrada més baix no sigui l'ampolla més barata
Un full de costos esdevé útil quan exposa la decisió que modifica la resposta. Mantingueu tots els costos de canvi hipotètics i el recompte brut per sobre de constants, però reduïu el rendiment del primer pas del 95% al 90%. La producció acceptada passa de 1.596 a 1.512. El mateix torn de 770,80 dòlars ara costa uns 0,510 dòlars per ampolla acceptada. Això suposa uns 0,027 dòlars més per ampolla bona sense un augment de la factura de resina ni de la mà d'obra per hora.
Restaura el 95% de rendiment i imagina un descompte de resina de 0,10 $/kg. Els 168 kg de material estalvien 16,80 dòlars en el torn, o aproximadament 0,011 dòlars per ampolla acceptada. Sota aquests supòsits específics, perdre cinc punts percentuals de rendiment costa més del que estalvia aquest descompte de resina. Aquesta és una comparació d'escenaris, no una afirmació sobre totes les plantes de modelat per bufat. El resultat depèn dels costos locals i del mecanisme de defecte real.
| Escenari | Recompte acceptat | Cost del torn | Cost/bona ampolla |
|---|---|---|---|
| Base: 95% de rendiment | 1.596 | 770,80 dòlars | 0,483 dòlars |
| Rendiment del 90%, altres inputs sense canvis | 1.512 | 770,80 dòlars | 0,510 dòlars |
| 95% de rendiment, resina 0,10 $/kg més barata | 1.596 | 754,00 $ | 0,472 dòlars |
Millorar el rendiment no és automàticament gratuït. Un cicle més lent, una peça més pesada o una inspecció addicional podria millorar la qualitat alhora que augmenta els costos. La prova correcta canvia conjuntament les entrades reals del procés i, a continuació, torna a calcular la sortida acceptada i el cost total assignat. No agafeu una millora de la taxa de rebuig d'una prova i una millora de la taxa de cicle d'una altra, i després combineu-les com si s'haguessin produït en una sola prova.
Altres sensibilitats pertanyen al mateix full. Amb un recompte acceptat fix, el temps reservat addicional afegeix el cost de la màquina i la mà d'obra potencial. A una producció bruta fixa, un parís més pesat augmenta l'ús de resina. A una durada de torn fixa, un refredament més llarg pot reduir la producció bruta. Cada enllaç s'ha de mesurar. de KinggleGuia d'optimització del temps de cicleexplica per què és important trobar el pas limitant real abans de demanar als operadors que s'executin més ràpidament.
Quan compareu equips, executeu el model amb el mateix dibuix d'ampolla, especificació de resina, prova d'acceptació i programa anual. Utilitzeu un interval per a entrades incertes en lloc d'una estimació única d'aspecte confiat. Un cas conservador amb més parades i menor acceptació pot revelar si un projecte encara funciona. Això és més útil que un "cost típic per ampolla" sense font copiat d'un altre producte.
Què poden indicar les especificacions KGB2L de Kinggle a un model de cost
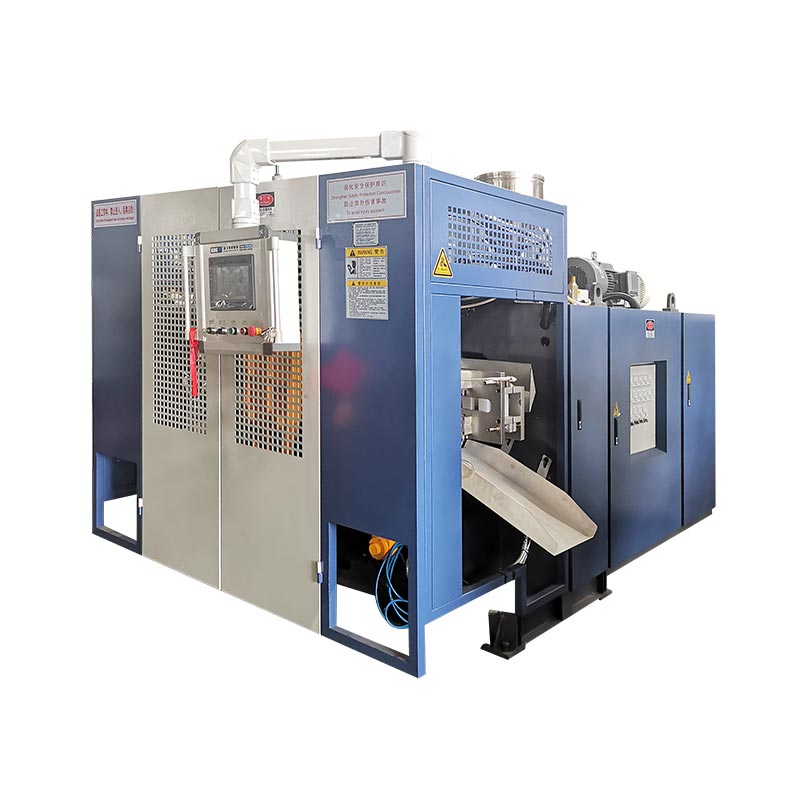
de KingglePàgina de producte d'una estació KGB2L 2Lidentifica la capacitat màxima del contenidor de 2 L, un camp de 600 PC/HR etiquetat explícitament com a "Sortida (cicle sec)", un camp de capacitat de fusió HDPE de 30 kg/h i un camp de "consum d'energia mitjà" de 12 a 18 kW. Aquestes són les especificacions publicades. No anomenen l'ampolla, el motlle, el grau de material, el límit de la utilitat o la producció acceptada necessària per al cost unitari real.
L'exemple hipotètic utilitza 24 kg/h de material brut durant set hores de funcionament, per sota de la xifra de 30 kg/h de capacitat de fusió de HDPE publicada a la pàgina KGB2L. Això és només una selecció de rendiment preliminar. No demostra que aquesta ampolla, motlle i recepta puguin suportar 240 ampolles brutes per hora, assolir el 95% d'acceptació o adaptar-se a qualsevol configuració específica de KGB2L.
De la mateixa manera, els 120 kWh de l'exemple són una lectura de comptador inventada durant un període de cost establert. No es deriva ni està validat pel camp de 12-18 kW del catàleg KGB2L tret que el temps de mesura i el límit de l'equip coincideixin. Una xifra de potència de kW multiplicada per hores suposades pot examinar un pressupost, però no és un resultat de comptador per a una línia instal·lada.
No introduïu 600 PC/HR com a sortida comercialitzable.La pàgina del producte l'anomena una xifra de cicle sec. L'extrusió de resina, la formació de parisons, el bufat, el refredament, l'eliminació, el retall i la inspecció afecten el recompte real. Calculeu la tarifa acceptada amb el motlle i el producte escollits i, a continuació, comproveu la demanda bruta de resina amb les especificacions de rendiment aplicables.
Les especificacions de la màquina encara redueixen els equips candidats i mostren què necessita una prova específica del producte o una explicació del proveïdor. Demaneu la disposició real del capçal, les cavitats previstes, l'embolcall del motlle, l'abast de la utilitat i les condicions de prova de sortida acceptades. Conserveu les respostes amb el full de costos en lloc de copiar un valor de catàleg a una cel·la financera sense la seva etiqueta.
La qüestió d'adquisició més forta és si la màquina fa el contenidor aprovat repetidament a la sortida acceptada necessària per a la comanda. de KinggleGuia de prova d'acceptació de fàbricaestableix el registre necessari per defensar un resultat i una conclusió de qualitat. Un model de costos només és tan fort com aquest rècord de producció.
Construeix el full de costos abans d'aprovar una estimació de producció
Un full de treball útil és prou breu perquè un supervisor pugui completar durant una execució i prou precís perquè les finances puguin auditar-se més endavant. Posa la identitat del producte, la revisió del motlle, el lot de resina i la moneda a la part superior. A continuació, etiqueteu els valors d'origen com a mesura, valor documentat de factura/nòmina o suposició. Una cèl·lula sense font no hauria de convertir-se en silenci en un resultat promès per al client.
- Definir acceptació.Anoteu el dibuix, els criteris de prova i si el recompte es produeix després de l'emmotllament, el retall, les proves de fuites o l'embalatge.
- Hora de registre.Captureu les hores reservades, planificades i de funcionament, les parades, el temps d'inici i de canvi amb segells de temps.
- Reconciliar el material.Pesar la resina emesa i restant; registreu la purga, el retall, els rebutjos, la rectificació aprovada i el crèdit de ferralla verificat.
- Llegir comptadors i personal.Enregistreu les lectures d'electricitat, els equips dins del límit del comptador, les hores-persona pagades i l'assignació de serveis compartits.
- Assigna els costos una vegada.Introduïu material documentat, energia, mà d'obra, despeses generals de la màquina, assignació de motlles i consumibles; comproveu si hi ha duplicats.
- Comptar les ampolles acceptades.Reconcilieu el recompte brut, els rebutjos, la reelaboració i el treball en procés, i després divideix el cost assignat pel recompte acceptat.
- Prova la decisió.Torneu a calcular amb un rendiment més baix, parades més llargues, un parís més pesat i un ordre més curt. Enumereu els supòsits que necessiten proves del judici.
La definició d'acceptació ha de viatjar amb el número. "0,483 $ per ampolla" no és transferible; "0,483 $ per ampolla retallada acceptada sota aquest hipotètic llibre de vuit hores" és interpretable. Una fàbrica real hauria de substituir les seves dades i indicar si els resultats inclouen la manipulació aigües amunt, la inspecció aigües avall, l'embalatge i els serveis compartits.
Reconciliar abans de presentar els resultats: les peces modelades acceptades més rebutjades més no resoltes han d'explicar el recompte brut. Les existències inicials més les addicions menys les existències de tancament i les transferències documentades haurien d'explicar la resina consumida. Els intervals dels comptadors haurien de coincidir amb el període de producció o assignar-se de manera transparent. Si aquestes comprovacions fallen, arregleu el registre abans de debatre cèntims en el cost unitari final.
La perspectiva de fàbrica està en aquests controls. Una ampolla de mostra pot mostrar geometria; una tirada cronometrada i ponderada mostra si un procés és repetible i econòmic. Mantingueu junts la recepta de referència, la configuració, els resultats de la inspecció i l'informe de la prova. Si un proveïdor revisa una estimació de costos, pregunteu quina hipòtesi ha canviat: producció acceptada, massa bruta, energia, abast de mà d'obra, eines o despeses generals.
Sol·liciteu una màquina específica del producte i una revisió de costos
Envieu a Kinggle el dibuix o la mostra de l'ampolla, la qualitat del material, el pes objectiu, les hores de producció planificades, l'objectiu de sortida acceptat i els requisits d'inspecció. Demaneu a l'equip que identifiqui la configuració adequada i les proves encara necessàries per a una estimació de costos defensable. Els preus locals de la resina, les tarifes, els salaris i les despeses generals haurien de provenir dels registres del comprador.
ÚsPàgina de contacte oficial de Kinggle. Llista Ningbo Kinggle Machinery Co., Ltd., Yuyao City, Ningbo, Zhejiang, Xina,sales@kinggle.comi+86-574-87103665. Aquí no s'ha afegit cap testimoni del client ni cap resultat del projecte no verificat.
Preguntes freqüents
Aquestes respostes utilitzen els mateixos límits que el full de treball. Per a un procés, producte o política comptable diferent, canvieu el nom del denominador i ajusteu les línies de costos abans de comparar els resultats.
Com es calcula el cost per unitat de modelat per bufat?
Afegiu material, serveis mesurats, mà d'obra remunerada, despeses generals de màquines no superposades, assignació d'eines i altres costos de fabricació assignats durant un període definit. Dividiu aquest total pels contenidors acceptats en un punt d'inspecció establert durant el mateix període. Conserveu el registre d'entrada perquè el càlcul es pugui comprovar i repetir.
S'han de comptar en el cost del material les ampolles flash i rebutjades?
Sí. El material consumit per fer flacons i ampolles rebutjades pertany al balanç de resines del període. No torneu a afegir la mateixa resina com a càrrec de residu separat després d'incloure el cost de compra. Enregistreu la rectificació aprovada, l'inventari restant i el crèdit de revenda verificat per separat perquè la recuperació no es converteixi en un descompte no admès.
Es pot utilitzar la taxa de cicle sec d'una màquina per estimar el cost de l'ampolla?
Només com a referència mecànica limitada. Una taxa de cicle sec no prova l'emmotllament, el refredament, el retall o la sortida acceptada del producte. La pàgina KGB2L de Kinggle etiqueta la seva xifra de 600 PC/HR com a cicle sec. Utilitzeu una execució específica del producte o un escenari clarament indicat per al denominador de costos i manteniu les dades del catàleg separades dels resultats mesurats.
El cost de l'electricitat es basa en kW o kWh?
Utilitzar els kWh consumits durant el període definit i multiplicar per la tarifa elèctrica aplicable. kW descriu la potència, mentre que kWh descriu l'energia utilitzada al llarg del temps. Identifiqueu si el comptador inclou només la màquina d'emmotllament per bufat o també el compressor, el sistema de refrigeració, la mòlta, el robot i l'equip d'inspecció. Afegiu utilitats compartides una vegada, utilitzant una assignació documentada.
Quina és la manera més ràpida i fiable de reduir el cost per ampolla bona?
No hi ha una primera palanca universal. Reconcilieu el balanç de massa i el registre de rebutjos i, a continuació, identifiqueu la pèrdua més gran evitable. Un perfil de paris estable, un coll d'ampolla de refrigeració corregit o una fallada de la prova de fuites resolta poden ajudar més que un petit descompte de resina, però un canvi ha de passar les proves de producte aprovades i s'ha d'avaluar en funció de la producció acceptada i el cost total de la mateixa tirada.
Límit de la font: les pàgines enllaçades de Kinggle admeten especificacions citades, detalls de l'empresa i mètodes relacionats. EUROMAP 46.2 admet el mesurament d'energia específic del producte. Tots els preus, tarifes, pesos, rendiments i costos d'exemple treballat són aportacions editorials hipotètiques.